雷诺在华独立建厂推电车 战略转向与市场影响分析
引言
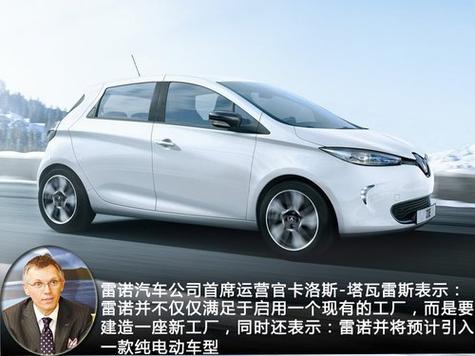
雷诺集团宣布将在中国建立独立工厂并推出电动汽车产品,这一决策标志着其在中国市场战略的重大调整。作为较早进入中国市场的国际汽车品牌,雷诺曾通过与东风、华晨等企业的合资模式开展业务,但市场表现始终未能达到预期。此次独立建厂并聚焦电动汽车,既是应对全球汽车产业电动化浪潮的主动布局,也是对中国这一全球最大新能源汽车市场的重新审视与战略加码。
战略动因:为何选择独立建厂
雷诺此前在华合资模式未能充分释放品牌潜力,独立建厂意味着更高的决策自主权和运营灵活性。从战略层面看,这一选择基于三重考量:其一,中国新能源汽车市场渗透率已突破关键节点,消费者对电动化产品的接受度显著提升,市场窗口期不容错过;其二,独立运营可摆脱合资框架下复杂的利益协调机制,使产品定义、定价策略和渠道布局更贴近中国用户需求;其三,雷诺在欧洲市场的电动化经验(如Zoe等车型积累的技术与成本控制能力)可通过独立工厂实现更高效的本地化转化。
产品定位与竞争环境
雷诺计划推出的电动汽车产品大概率将瞄准大众化智能电动细分市场。当前中国电动汽车市场竞争已进入白热化阶段,比亚迪、特斯拉占据头部位置,蔚来、小鹏、理想等新势力在各自价格带建立认知优势,传统合资品牌电动化转型普遍偏慢。雷诺若要在如此密集的竞争格局中突围,需要在智能化配置、续航成本和品牌叙事上形成差异化。其欧洲市场积累的紧凑型电动车平台经验,或许能助其在10万至20万元价格区间构建产品支点。
独立工厂模式的风险与优势
独立建厂的优势在于全链条控制力——从研发适配、供应链管理到生产节拍和成本控制,均可自主决策,避免合资企业常见的决策周期冗长问题。风险同样突出:在华建立完整生产基地需要数年以上时间与巨额资本投入,而中国电动车市场的产品迭代周期已压缩至12至18个月;届时投产的产品能否契合当时的市场期待,存在较大的不确定性。独立运营意味着雷诺需自行搭建销售与服务网络,渠道建设从零开始的成本与时间压力不容低估。
对行业格局的潜在影响
雷诺的独立行动为跨国车企在华战略提供了又一新样本。若独立电动项目成功,可能促使更多外资品牌重新评估其合资路径;若遇挫折,则将成为“独立运营难以应对中国速度”的现实案例。对中国本土供应链而言,雷诺新工厂若落地,将带来电池、电机、智能座舱部件的新增需求,但也可能以成本控制压力倒逼供应商效率提升。对整个市场而言,竞争者数量增加有助于推动产品性价比与服务模式的持续优化。
##
雷诺在华独立建厂推出电动汽车,是一次典型的风险博弈:机遇在于以全新机制抓住中国市场的电动化红利,挑战则在于后发的品牌认知、产品节奏和成本效率需要与强大的本土竞争者在较短窗口期内正面较量。值得注意的是,此时的雷诺相较于传统强势品牌处于相对灵活的位置——没有庞大燃油车业务转型的历史包袱,船小好调头的特征在某种战术层面上是优势。然而战略敏捷需要与执行耐心相配合,雷诺独立工厂何时形成切实产能,如何选择电动产品的先进战场窗口,将决定此次究竟是再获重生契机的驶抵口。
如若转载,请注明出处:http://www.jieyoutu.com/product/42.html
更新时间:2026-10-24 19:11:29